
Solo unos pocos avileños tuvieron electricidad en sus casas para ver la Mesa Redonda del pasado 15 de septiembre, en la cual la ministra presidenta del Banco Central de Cuba (BCC), Juana Lilia Delgado Portal, anunció nuevas medidas que buscan devolverle protagonismo a las instituciones financieras del país.
Refiriéndose a todos los cambios comentados en el espacio radiotelevisivo, Delgado Portal mencionó que respondían al eje 11 de las 176 transformaciones económicas y sociales entradas en vigor hace pocos meses, aprobadas con el objetivo de crear nuevas oportunidades de desarrollo para diversos sectores.
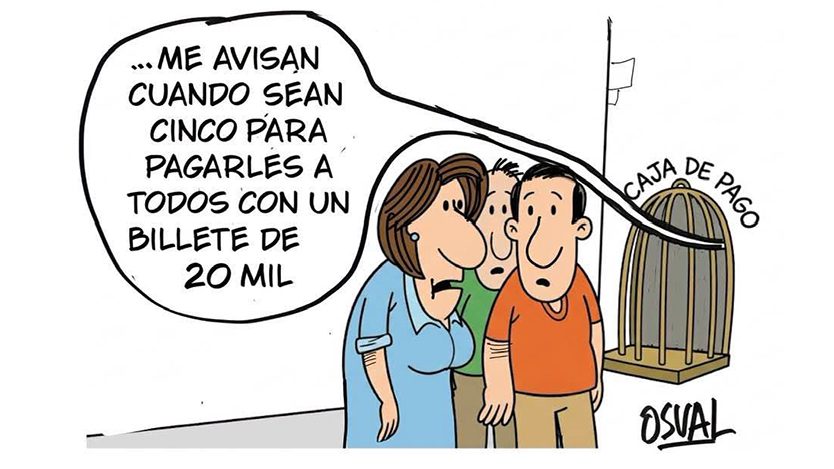
No obstante, de todo el contenido expuesto en el programa, solo se esparció como pólvora el referente a la circulación, a partir del día siguiente, de nuevas denominaciones de billetes de 10 000.00 y 20 000.00 pesos cubanos (CUP), medida que se complementaba con la anterior emisión de papel moneda de 2000.00 y 5000.00 CUP.
A priori, varias dudas no dejaban de generar interrogantes en quienes se enteraron de la novedad: ¿Cómo ayudará esa estrategia a una posible recuperación de la economía nacional? ¿De qué manera se espera evitar que influyan en un proceso de inflación mayor al que ya vivimos? ¿Por qué un billete es varias veces mayor a un salario promedio?
Aunque la decisión fue tomada por un grupo de especialistas que dominan la materia, no se puede negar que esos cuestionamientos, basándose en la realidad de Cuba en años recientes e, incluso, en lo ocurrido en otros países son, totalmente, válidos.
El contexto que se vive hoy en las instituciones bancarias del territorio nacional, sin que escape nuestra provincia, es causa de preocupación. Nada resulta más evidente que las dificultades para extraer dinero en efectivo, pero esa es, apenas, la punta del iceberg.
Lo que más ha golpeado al sistema bancario cubano es la pérdida de protagonismo que ha experimentado en los últimos años, donde no solo ha mermado su participación en diversos sectores de la economía, sino que, también, ha decrecido el nivel de confianza que avileños y cubanos tenían antes.
Si a eso le sumamos violaciones como la no aceptación de pagos por transferencia, la evasión fiscal o la negativa en algunos establecimientos privados a aceptar billetes de bajas denominaciones, las cuales se han hecho no, solo, muy cotidianas, sino que permanecen impunes en la mayoría de los casos, hablamos de un problema multisectorial que parece muy difícil de revertir en el corto plazo.
Sobre esa complejidad, el pasado 22 de septiembre, fue publicada en Cubadebate una serie de infografías que aclaraban interrogantes sobre los nuevos billetes, alegando que imprimirlos, no necesariamente, significaba crear dinero nuevo y que la inflación se debía a otros factores de diversa índole.
Sin embargo, más importante que la causa de la situación es la realidad que le acompaña. Que hoy haya colas interminables delante de cada sucursal de los dos bancos que operan en la provincia no se debe a un capricho, sino a una falta real de dinero en efectivo en ellas.
Lo más curioso es que el papel moneda no ha desaparecido, sino que circula por la calle, fuera de las vías formales que fueron diseñadas en el proceso de bancarización al que se aspiró en años recientes y que está, hoy, muy lejos de concretarse.
No falta quien culpa de esa “informalidad” a los actores económicos privados y, en realidad, es lógico tener ese criterio pero, también, hay organismos con la misión de velar por su disciplina fiscal y responsabilidades, tarea que en muchos casos descuidan.
Es ahí donde entran los nuevos billetes, mas no para solucionar el problema. A día de hoy no hay garantías de que, una vez que salgan del banco, regresen a él para que este pueda operar con normalidad, como pasaría en el mejor de los escenarios.
A ello se le suma el inconveniente de manejar denominaciones tan altas en tareas cotidianas como comprar una pizza, pagar el pasaje de un ómnibus o entregarle a un jubilado su monto correspondiente a cada mes de pensión.
El caso donde sería más viable utilizarlas, como lo reconoció el propio BCC, es en transferencias entre entidades o actores económicos que trabajen con altas sumas, por lo que facilitaría su manipulación y traslado.
Pero eso va, como ya fue dicho antes, en contra de lo que se tenía pensado con el proceso de bancarización. Cierto es que el uso del efectivo, por ser simple y rápido, nunca pasó a un segundo plano, además de que, en el país, aún no están creadas las condiciones para un predominio de las pasarelas de pago digitales, pero son realidades que debieron tenerse en cuenta antes.
Obviamente, no hay nada reprochable en reconocer cuándo una medida tomada no surte el efecto esperado, siempre que sea detectado y corregido a tiempo, pero esta vez impresiona que se tardó en actuar.
Aún así, todavía estamos en un escenario donde los problemas son reales, pero reversibles a mediano o largo plazo, siempre que se trabaje como se debe. El control tiene que ser estricto, no por perseguir y castigar, sino por garantizar el cumplimiento de lo establecido.
Los nuevos billetes, por lo tanto, no llegan para resolver la situación actual, solo un aspecto específico del problema, pero prestarle toda la atención a ellos no debe ser el camino, sino trabajar en cada frente que le permitan a nuestros bancos retomar el rol que deben cumplir.
Tomado de Invasor